Domain frostschutzpruefer.de kaufen?
Wir ziehen mit dem Projekt
frostschutzpruefer.de um.
Sind Sie am Kauf der Domain
frostschutzpruefer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frostschutzpruefer.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
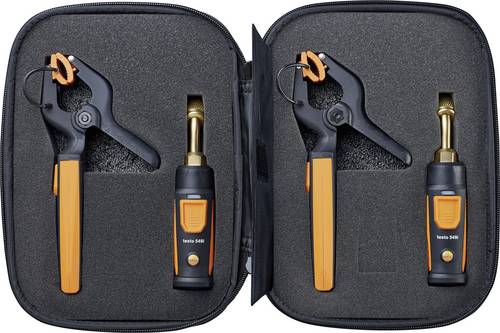
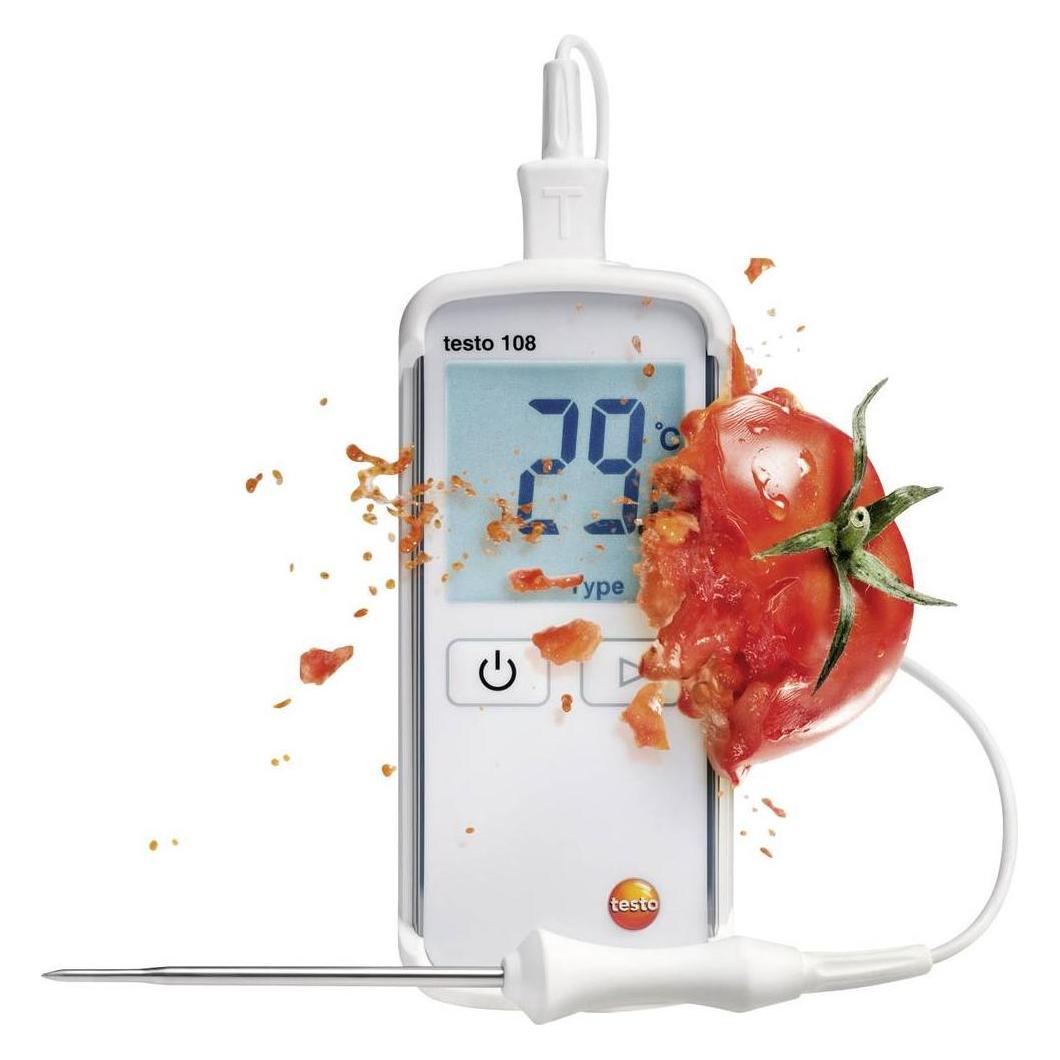
Testo Temperatur-Messgerät -40 - +150°CDas kompakte Kälte-Set enthält das Hochdruckmessgerät testo 549i sowie das Zangenthermometer testo 115i (jeweils in zweifacher Ausführung). In Kombination mit einem Smartphone oder Tablet eignet es sich ideal für den Service und die Fehlersuche an Klima- und Kälteanlagen sowie für deren Installation. Beide Messgeräte lassen sich schnell und einfach direkt am Druckanschluss bzw. der Temperaturmessstelle anbringen. Bei Arbeiten an weit voneinander entfernten Messstellen erleichtern sie die Anwendung erheblich - dank drahtloser Verbindung zum Smartphone oder Tablet. Die Messwerte beider Geräte werden per Bluetooth-Verbindung an die auf dem Endgerät installierte App gesendet und lassen sich damit bequem und flexibel ablesen. In der App lassen sich Messparameter (wie z. B. Temperatur oder Druck) mit nur einem Click in der Reihenfolge tauschen, löschen oder hinzufügen. Zudem ist ebenso schnell möglich, die angezeigten Messgrößen zu ändern. Zusätzlich ermöglicht die App die automatische Berechnung von Verdampfungs- und Verflüssigungstemperaturen. Alle Messdaten werden wahlweise als Diagramm oder in Tabellenform dargestellt. Abschließend kann das Messdaten-Protokoll als PDF- oder Excel-Datei direkt per Mail versendet werden. Im handlichen testo Smart Case lassen sich die Messgeräte bequem transportieren und sind immer dabei, wenn sie gebraucht werden.328,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech HT200 Temperatur-Messgerät 40 °C (max)Das Hitzestress-Messgerät misst Wet Bulb Globe Temperatur, schwarz Globus Temperatur, Luftfeuchtigkeit, Lufttemperatur, Feuchttemperatur und Taupunkt. Eine Kombination von Feuchtigkeit, Temperatur, Luftbewegung und direkter Sonneneinstrahlung bestimmt exakt die Wärmebelastung für den Körper. Das Gerät verwendet einen Kapazitätssensor zur genauen Messung von Wet Bulb Globe Temperatur (WBGT), schwarz-Globe-Temperatur (TG), relativer Feuchte (% RH), Lufttemperatur (TA), Feuchtkugel (WT) und Taupunkt (DEW). Die schwarze Kugel Temperatur (TG) überwacht die Auswirkungen der direkten Sonnenstrahlung auf eine freiliegende Oberfläche. Das Produkt ist mit einer Innenbereich-/Aussenbereich-Funktion ausgerüstet, die den WBGT -Wert mit oder ohne direkte Sonneneinstrahlung berechnet, Akustische und visuelle WBGT Hoch‐ und Tief‐Alarmfunktion, Min/Max, Daten zu halten, automatische Abschaltfunktion mit Deaktivierungsmöglichkeit und Batterieanzeige.308,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Testo Temperatur-Messgerät -40 - +150°CDas kompakte Kälte-Set enthält das Hochdruckmessgerät testo 549i sowie das Zangenthermometer testo 115i (jeweils in zweifacher Ausführung). In Kombination mit einem Smartphone oder Tablet eignet es sich ideal für den Service und die Fehlersuche an Klima- und Kälteanlagen sowie für deren Installation. Beide Messgeräte lassen sich schnell und einfach direkt am Druckanschluss bzw. der Temperaturmessstelle anbringen. Bei Arbeiten an weit voneinander entfernten Messstellen erleichtern sie die Anwendung erheblich - dank drahtloser Verbindung zum Smartphone oder Tablet. Die Messwerte beider Geräte werden per Bluetooth-Verbindung an die auf dem Endgerät installierte App gesendet und lassen sich damit bequem und flexibel ablesen. In der App lassen sich Messparameter (wie z. B. Temperatur oder Druck) mit nur einem Click in der Reihenfolge tauschen, löschen oder hinzufügen. Zudem ist ebenso schnell möglich, die angezeigten Messgrößen zu ändern. Zusätzlich ermöglicht die App die automatische Berechnung von Verdampfungs- und Verflüssigungstemperaturen. Alle Messdaten werden wahlweise als Diagramm oder in Tabellenform dargestellt. Abschließend kann das Messdaten-Protokoll als PDF- oder Excel-Datei direkt per Mail versendet werden. Im handlichen testo Smart Case lassen sich die Messgeräte bequem transportieren und sind immer dabei, wenn sie gebraucht werden.328,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Extech HT200 Temperatur-Messgerät 40 °C (max)Das Hitzestress-Messgerät misst Wet Bulb Globe Temperatur, schwarz Globus Temperatur, Luftfeuchtigkeit, Lufttemperatur, Feuchttemperatur und Taupunkt. Eine Kombination von Feuchtigkeit, Temperatur, Luftbewegung und direkter Sonneneinstrahlung bestimmt exakt die Wärmebelastung für den Körper. Das Gerät verwendet einen Kapazitätssensor zur genauen Messung von Wet Bulb Globe Temperatur (WBGT), schwarz-Globe-Temperatur (TG), relativer Feuchte (% RH), Lufttemperatur (TA), Feuchtkugel (WT) und Taupunkt (DEW). Die schwarze Kugel Temperatur (TG) überwacht die Auswirkungen der direkten Sonnenstrahlung auf eine freiliegende Oberfläche. Das Produkt ist mit einer Innenbereich-/Aussenbereich-Funktion ausgerüstet, die den WBGT -Wert mit oder ohne direkte Sonneneinstrahlung berechnet, Akustische und visuelle WBGT Hoch‐ und Tief‐Alarmfunktion, Min/Max, Daten zu halten, automatische Abschaltfunktion mit Deaktivierungsmöglichkeit und Batterieanzeige.308,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Extech PH90 pH-Messgerät pH-Wert, TemperaturPH90 ist ein wasserdichtes pH-Meter. Mit einem robusten, wasserdichten (IP57) Gehäuse mit flacher Oberflächenelektrode zur Messung des pH-Wertes in Flüssigkeiten, Halbfeststoffen und Feststoffen und zeigt auch Temperatur auf dem großen LC-Display. Die rubuste Elektrode zerbricht nicht oder verstopft wie herkömmliche Glaskolbenfühler. Der einfach zu ersetzender Sensor ist ideal für Feld- oder Laborgebrauch. Mit einer 2- oder 3-Punkt-Kalibrierung, die automatisch Pufferlösungen erkennt und meldet (PTS Prozentsatz der Sättigung), wann es Zeit ist, die Elektrode zu ersetzen. Komplett mit flacher Oberflächen-pH-Elektrode, Schutzkappe und zwei 3V CR-2032 Knopfbatterien (pH-Pufferlösungen sind für die Kalibrierung erforderlich - separat erhältlich).135,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.